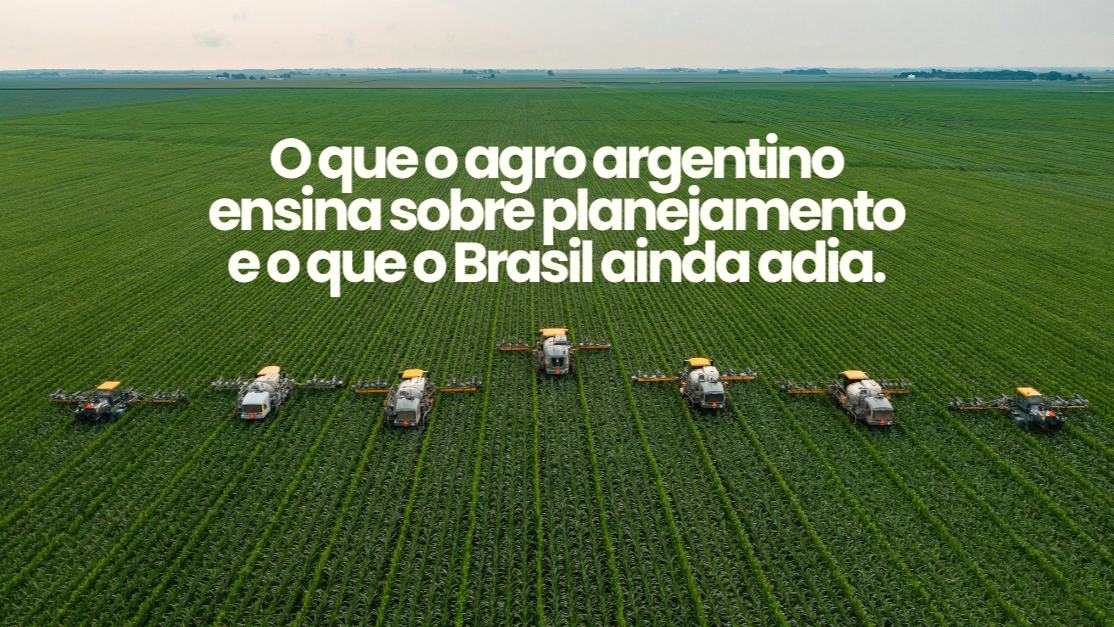
O que o agro argentino ensina sobre planejamento e o que o Brasil ainda adia.
Uma conversa honesta sobre ciclos de maturidade, Dealer Excellence e o que separa quem cresce de quem apenas sobrevive.
Para quem me acompanha por aqui, viu que estive no mês passado na Argentina visitando a
Boglich
, uma das concessionárias John Deere mais tradicionais do país, com operações em Hughes e Pergamino.
A visita me marcou para além da conversa de negócios.
Fiquei pensando em algo que raramente aparece nas análises sobre os dois países: Brasil e Argentina não são apenas vizinhos geográficos com culturas parecidas. Eles vivem estágios diferentes de uma mesma jornada e essa defasagem, quando você enxerga com clareza, revela oportunidades que a maioria ainda ignora.
Brasil e Argentina: dois países, dois momentos de maturidade
Existe uma dinâmica de quem opera nos dois mercados começa a perceber com o tempo: o que acontece no Brasil hoje tende a se refletir na Argentina alguns anos depois. No agro, na tecnologia, no crédito, na estrutura de gestão.
Não é uma questão de superioridade. É uma leitura de ciclos.
O Brasil universalizou o Pix em 2020. Hoje ele está no campo, nas concessionárias, nas negociações entre produtores, uma infraestrutura financeira que mudou a velocidade com que os negócios acontecem. A Argentina ainda não tem equivalente consolidado. Quem opera lá convive com estruturas mais lentas, onde uma transferência simples ainda depende de sistemas ultrapassados.
No crédito rural, a diferença é ainda mais profunda. O Brasil construiu ao longo de décadas um ecossistema estruturado: Plano Safra, CPR, linhas específicas por cultura e perfil de produtor. Um sistema que, com todos os seus gargalos, permite ao produtor planejar com alguma previsibilidade de acesso a capital. Na Argentina, esse acesso é restrito, instável e distorcido pelo câmbio. O produtor argentino planeja apesar do sistema, não com o apoio dele.
Na estrutura de redes de distribuição, o movimento também é visível. O Brasil consolidou operações multi-filiais com governança, indicadores e planejamento de médio prazo há mais tempo. A Argentina está nesse caminho e a Boglich é um exemplo claro disso, em expansão, investindo em estrutura mesmo em meio à adversidade.
O que o Brasil já atravessou, a Argentina está atravessando agora. E quem entende isso tem uma vantagem competitiva real: conhece o filme antes do final.
O que os ciclos culturais ensinam que o calendário agrícola não consegue mais explicar
Durante anos, a análise do agro entre os dois países ficou limitada a comparações de safra: quem planta x quem colhe antes. Esse recorte foi útil. Mas ele ficou pequeno.
O clima mudou e as janelas agrícolas estão instáveis. Basear uma estratégia de negócios apenas no calendário é cada vez mais genérico e arriscado.
Os ciclos que realmente importam para quem pensa em gestão de longo prazo são os culturais e geracionais: como cada país aprende a lidar com adversidade, como evolui a mentalidade de planejamento, como amadurece a relação entre gestor, crédito e risco.
A pesquisa de Geert Hofstede, referência global em diferenças culturais entre países, mostra algo muito interessante: a Argentina é mais individualista, orientada a resultados e avessa ao risco do que o Brasil, enquanto o Brasil tem maior aceitação de hierarquia e autoridade. Mais especificamente, a Argentina marca 86 em "evitação de incerteza", índice que reflete o quanto uma sociedade cria regras e estruturas para se proteger do imprevisível. Isso ajuda a explicar por que o gestor argentino, apesar da adversidade, tende a buscar planejamento como mecanismo de controle.
Nesse sentido, o empreendedor argentino tem algo valioso para ensinar, mesmo operando num mercado com menos infraestrutura. Ele foi forjado na pressão. Aprendeu que o planejamento não é um luxo para quando o cenário melhora. É a ferramenta de sobrevivência quando o cenário não melhora.
Essa é uma maturidade que não se compra com crédito farto. Se constrói na adversidade.
Escala versus agilidade: o choque que o modelo brasileiro ainda não processou
Aqui o jogo inverte e é o ponto que menos vejo sendo discutido no mercado.
O modelo brasileiro de redes multi-filiais trouxe escala e ganho comercial inegáveis. Mas também gerou estruturas pesadas e processos lentos. Quando comparo o cenário atual com o que vivíamos em 2022, fica evidente: o excesso de centralização faz as redes perderem velocidade exatamente quando o mercado exige reação rápida.
A experiência argentina oferece o contraponto necessário, não necessariamente como modelo a ser copiado, mas como sinal a ser lido.
O gestor argentino decide com agilidade. Acompanha margem, estoque e caixa quase em tempo real. Não porque tem sistemas mais sofisticados, muitas vezes tem menos. Mas porque a pressão do ambiente não permitiu que ele se distanciasse da operação.
Em cenários de juros altos e margens pressionadas, como o que vivemos agora no Brasil, a agilidade operacional passa a valer tanto quanto a escala. O risco do modelo que prioriza crescimento estrutural é perder exatamente essa capacidade de adaptação no momento em que ela mais faz falta.
Por isso, o Dealer Excellence precisa de uma gestão mais rápida.
O que o Brasil ainda adia
Parte do mercado brasileiro ainda posterga a conversa sobre planejamento estratégico esperando o cenário melhorar. Esperando a taxa de juros cair, o câmbio estabilizar, a política dar trégua.
Mas o cenário argentino mostra exatamente o contrário: você planeja por causa da adversidade, não apesar dela.
A questão não é se o ambiente está estável o suficiente para planejar. A questão é se a estrutura financeira da sua operação consegue absorver o que vem pela frente, qualquer que seja esse cenário.
Quem já entendeu isso ajustou giro, rentabilidade por unidade e capacidade de reação antes de precisar. Quem ainda espera o momento certo para planejar, em geral, descobre tarde demais que o momento já passou.
A conclusão que fica
Brasil e Argentina vivem momentos diferentes de uma mesma jornada. O agro brasileiro é uma potência mundial, a produção nacional deve atingir 353,1 milhões de toneladas na safra 2025/26, segundo a CONAB. Mas a liderança de mercado nos próximos anos pertencerá a quem tem a gestão mais rápida.
Quem entende a defasagem entre os dois países e o que ela revela sobre ciclos de maturidade, escala e agilidade, tem algo raro: a experiência de quem já viu esse filme e sabe o que vem a seguir.
Obrigado à equipe da
Boglich
pela recepção e pela troca honesta. Gestão bem feita não tem fronteiras, tem vontade e, acima de tudo, velocidade.
Publicado originalmente por Éder Manchebo no LinkedIn. Ver a publicação original.